Domain erbassistent.de kaufen?
Wir ziehen mit dem Projekt
erbassistent.de um.
Sind Sie am Kauf der Domain
erbassistent.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain erbassistent.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **


Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
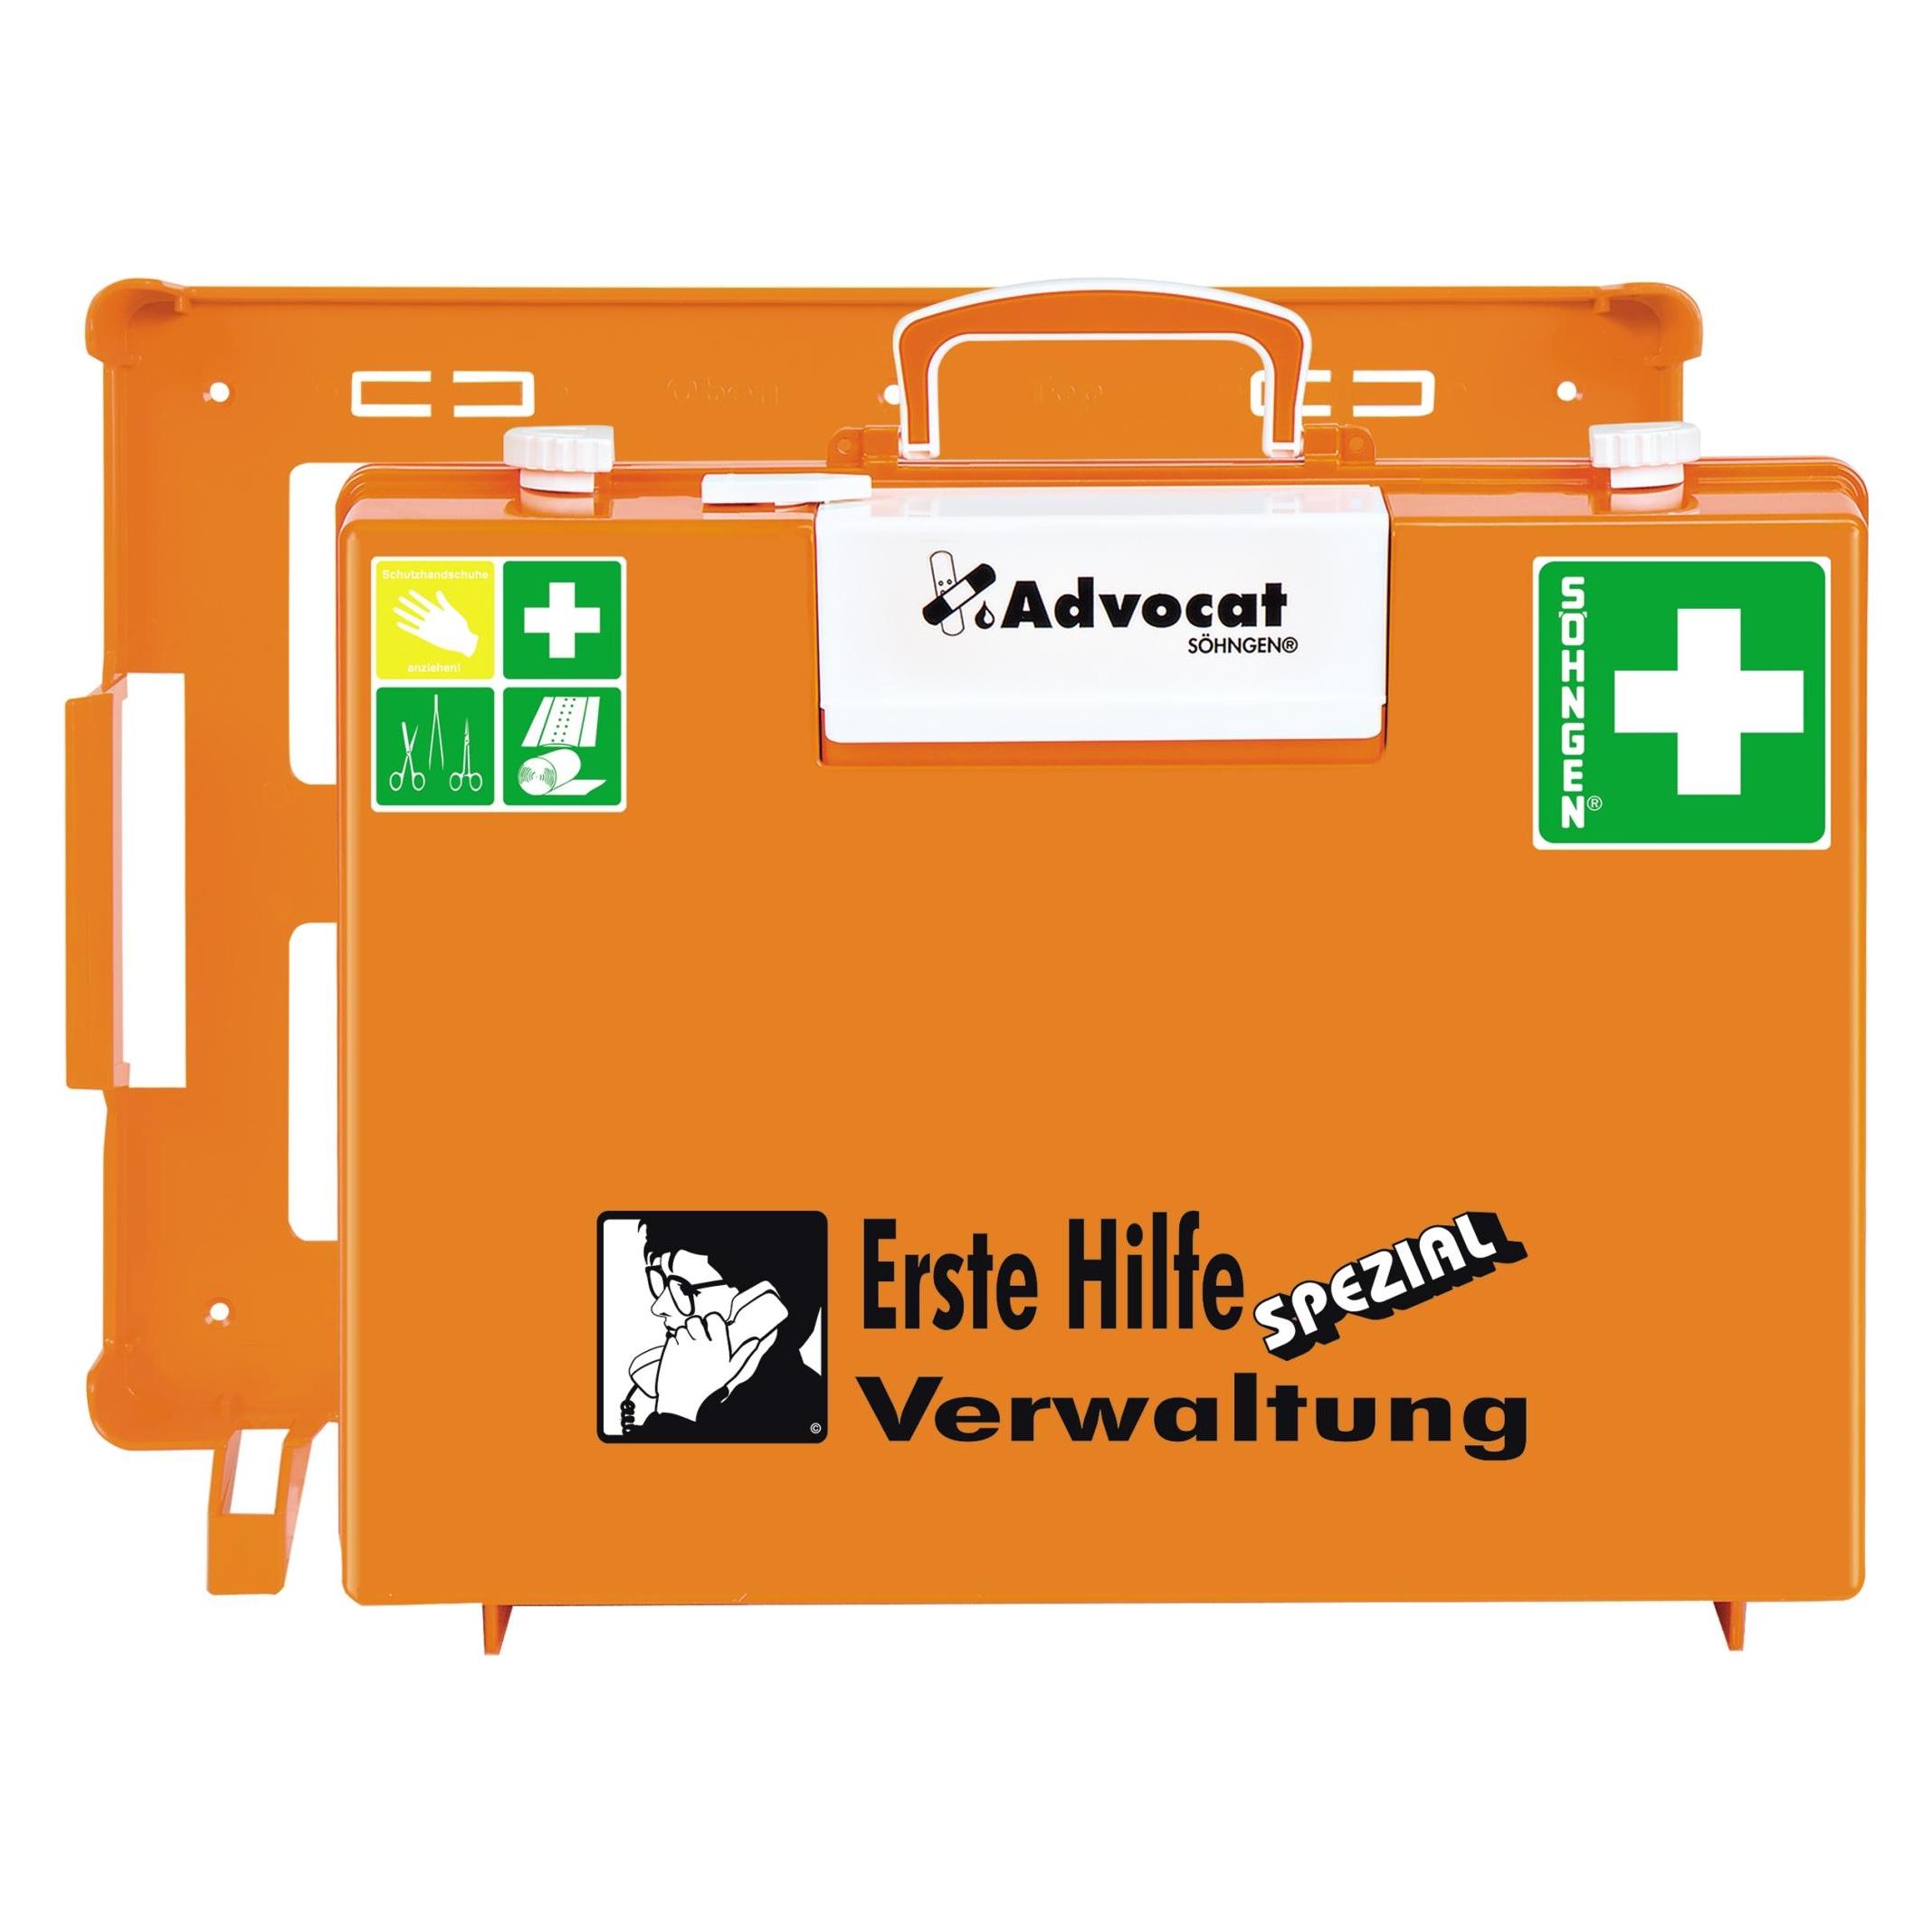
Erste Hilfe Koffer Beruf SPEZIAL Verwaltung B400xH300xT150ca.mm orange SÖHNGENmobil und stationär einsetzbar speziell für Arbeitsstätten mit überwiegender Bürotätigkeit, Versicherungen, Verwaltungsabteilungen von Industrie, Handel und Gewerbe · schlagfeste Kofferschale aus ABS-Kunststoff · inkl. Wandhalterung mit 90°-Stopp-Arretierung · Kofferfarbe: orange Dieser Koffer ist nach DIN 13157-2021 - mit Zusatzbefüllung! Weitere technische Eigenschaften: · Material: ABS-Kunststoff · prüfpflichtig: ja180,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in, Fachbücher von Link Carl, Christa HaraldDie Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Aussenpolitiker:innen im Kontakt mit diversen Institutionen und Stakeholdern. Das Handbuch Organisation und Verwaltung in der Kita führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Erste Hilfe Koffer Advocat Verwaltung B400xH300xT150ca.mm orange SÖHNGENFüllung nach DIN 13157-2021 mit Erweiterung · bietet einen schnellen Zugriff auf bis zu 115 Wundpflaster, ohne dafür das Hauptfach öffnen zu müssen · die Erste-Hilfe-Füllung bleibt dabei vollständig, so können Sie häufiges Prüfen und Nachfüllen des Koffers vermeiden · schlagfeste Kofferschale aus ABS Kunststoff · inkl. Wandhalterung mit 90°-Stopp-Arretierung · Kofferfarbe: orange Weitere technische Eigenschaften: · Material: ABS-Kunstoff · prüfpflichtig: ja250,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erste Hilfe Koffer Beruf SPEZIAL Verwaltung B400xH300xT150ca.mm orange SÖHNGENmobil und stationär einsetzbar speziell für Arbeitsstätten mit überwiegender Bürotätigkeit, Versicherungen, Verwaltungsabteilungen von Industrie, Handel und Gewerbe · schlagfeste Kofferschale aus ABS-Kunststoff · inkl. Wandhalterung mit 90°-Stopp-Arretierung · Kofferfarbe: orange Dieser Koffer ist nach DIN 13157-2021 - mit Zusatzbefüllung! Weitere technische Eigenschaften: · Material: ABS-Kunststoff · prüfpflichtig: ja180,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Handbuch Organisation und Verwaltung in, Fachbücher von Link Carl, Christa HaraldDie Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Aussenpolitiker:innen im Kontakt mit diversen Institutionen und Stakeholdern. Das Handbuch Organisation und Verwaltung in der Kita führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Planung und Ausführung nach GModG, Fachbücher von Werner FriedlDas Fachbuch "Planung und Ausführung nach GModG" bietet eine umfassende und praxisnahe Einführung in die Anforderungen des neuen Gebäudemodernisierungsgesetzes (GModG), das im Mai 2026 veröffentlicht wurde. Es ersetzt das bisherige Gebäudeenergiegesetz (GEG) und bringt wesentliche Änderungen mit sich, insbesondere in Bezug auf die Nutzung erneuerbarer Energien und den Mieterschutz. Dieses Handbuch richtet sich an Planer, Ausführende und Energieberater und vermittelt das notwendige Fachwissen, um die neuen Vorgaben sicher umzusetzen. Erfahrene Experten erläutern die relevanten Regelungen und bieten praxisgerechte Lösungen für die Planung und Ausführung. Das Buch ist eine wertvolle Ressource, um Haftungsrisiken zu minimieren und die Planungssicherheit zu erhöhen. Mit einer langjährigen Erfahrung in der energetischen Sanierung und dem Bau energieeffizienter Neubauten bleibt der Verlag ein verlässlicher Partner für Fachleute in der Branche.208,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söhngen, Erste Hilfe Set, Erste-Hilfe-Koffer Spezial MT-CD Österreich-Norm Erweiterung Verwaltung orange (Verbandskasten)Erste Hilfe Beruf Spezial - Österreich Ausgerichtet auf individuelle Berufsrisiken und orientiert an den differenzierten Anforderungen von Industrie, Handel, Verwaltung und Dienstleistungen. Entsprechend der Risikobewertung der unterschiedlichen Berufsgruppen sind im Verbandkasten für Bürobetriebe andere Ergänzungen enthalten als im Verbandkasten für die Baustelle. Grundlage der Serie ist jeweils ein mobiler Erste-Hilfe-Koffer MT-CD in orange, mit Basisinhalt ÖNORM Z 1020-1 plus Erweiterungen. Weiterführende Spezial-Inhalte ergeben sich aus der unterschiedlichen Unfallgefährdung.472,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.